我が家では以前から新聞を購読しています。
といっても、正直に言うと、一番楽しみにしているのはスーパーの特売チラシですが(笑)
でも、たまに「おっ」と思う記事があります。
今回、目にとまったのが8月22日の朝刊の「こどもNISA」の記事でした。
ちょうど私は、
「そろそろ、来年のこどもNISAをどうするか考えないと……」
と思っていたところ。
我が家には中学生の子どもが2人います。
そして、2人とも加入している学資保険の満期も、少しずつ近づいてきました。
私たち夫婦はNISAで積立をしています。
以前は子どもたちのジュニアNISAもやっていました。
今の我が家は、
「子どものお金をこれからどうする?」
を、一度きちんと考えるタイミングに来ているのかもしれません。
「こどもNISA」の記事を読んで、最初に思ったこと
2027年から始まる「こどもNISA」。
記事を読んで、私が最初に思ったのは、
「子どもたちにもNISA口座を作ってあげたいな」
ということでした。
少しでも子どもの将来に残してあげたい。
できれば、時間を味方につけて、少しずつ資産を育ててあげたい。
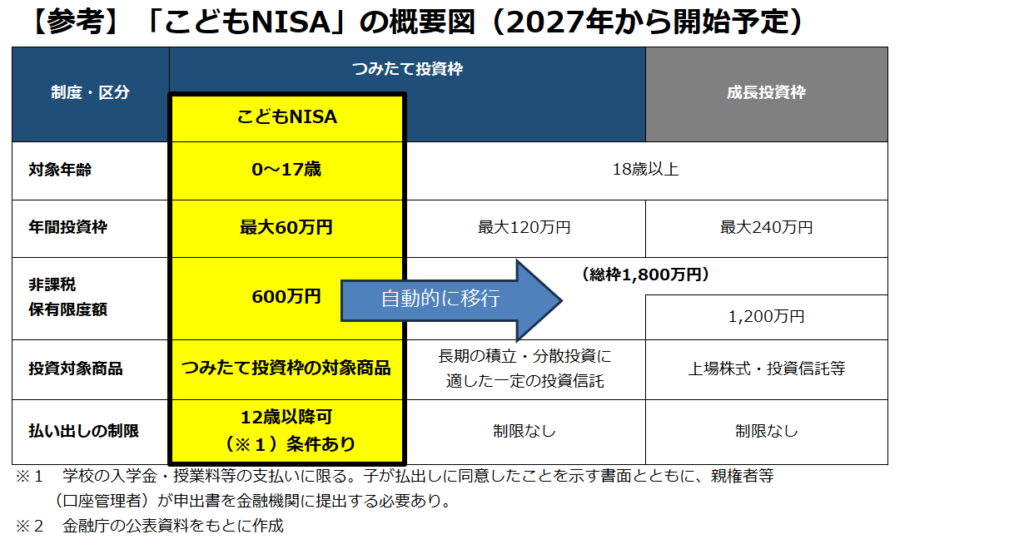
今回読んだ新聞記事では、「こどもNISA」について、0歳から17歳までが対象で、年間の投資枠は1人60万円、非課税保有限度額は600万円と紹介されていました。
投資できるのは、長期・積立・分散投資に適した一定の投資信託です。
また、ジュニアNISAとの大きな違いの一つが、12歳以降であれば、子どもの教育費や生活費など、子どものための資金として、本人の同意など一定の要件を満たせば払い出しができること。
そして、18歳になると、こどもNISAは自動的に成人後のNISAの「つみたて投資枠」へ移行します。特別な手続きは必要ありません。
以前のジュニアNISAよりも、使い方の幅が広がっている印象です。
とはいえ、
「年間60万円まで使えるから、60万円投資しよう」
という話ではありません。
我が家の場合は、子どもたちはもう中学生。
これから高校、大学と教育費がかかります。
学資保険の満期も近づいていて、夫婦ともにNISAも積み立てています。
だからこそ、
「子どものために投資したい」
という気持ちだけでは決められません。
我が家の家計の中で、どのくらいなら無理なく子どものために回せるのか。
まずは、そこから考えていきたいと思っています。
ジュニアNISAは、正直うまく使えなかった
我が家では、以前、子ども2人それぞれにジュニアNISA口座を作っていました。
ところが……。
正直、あまりうまく活用できませんでした。
制度が終わってから振り返ってみると、
「もう少しちゃんと考えて使えばよかったな」
という気持ちがあります。
せっかく子どものために口座を作ったのに、十分に活用できなかった…。
これは、今回の「こどもNISA」を考えるうえで、私の中では結構大きなポイントです。
だから今回は、
「新しい制度が始まるから、とりあえずやってみよう」
ではなく、
「我が家の場合、本当に必要なのか?」
から考えてみたいと思っています。
過去のジュニアNISAでの経験があるからこそ、今回は少し慎重です。
そして、学資保険の満期が近づいている
もう一つ、今の我が家にとって大きいのが学資保険です。
子ども2人とも加入していて、その満期が近づいています。
これまで、
「学資保険があるから、教育費についてはある程度準備できている」
という安心感がありました。
でも、その満期が見えてくると、
「じゃあ、その次はどうする?」
という話になります。
満期金を解約して現金化するのか、それともそのまま運用し続けるのか。
現金化した場合、教育費に使うのか、「こどもNISA」に使うのか。
ここは、私自身かなり悩むところです。
なぜなら、教育費として使う可能性があるお金だからです。
「増えたらうれしい」という気持ちだけで投資に回すわけにはいきません。
一方で、すぐに使わないお金まで全部現金で置いておくのがいいのかというと、それも悩みます。
このあたりは、我が家にとって今回の一番大きなテーマになりそうです。
夫婦のNISAを増やす?それとも「こどもNISA」?
そして、もう一つ悩ましいのが、夫婦のNISAとのバランスです。
我が家では、夫婦それぞれでNISAを積み立てています。
ここに「こどもNISA」を追加するとなると、
「その分、家計から出すお金はどうする?」
という話になります。
例えば、
こどもNISAを始める。
あるいは、
夫婦のNISAの積立額を増やす。
どちらも考え方としてはあります。
夫婦のNISAで資産を増やして、将来的に子どもの教育費に使う方法だってあります。
それでも、私はやっぱり、
「子どもたちにもNISA口座を作ってあげたい」
と思っています。
ここは、理屈だけでは決められないところかもしれません。
「自分たちの資産」と「子どものために準備する資産」。
同じ家計のお金でも、気持ちとしては少し違うんですよね。
だからこそ、夫ともちゃんと話して決めたいと思っています。
本当は、子ども自身にも考えてほしい
そして、もう一つ。
できれば、子ども自身にもお金について考えてほしいと思っています。
親が全部決めて、
「あなたのためにこれだけ積み立てておいたよ」
だけではなく、
「自分のお金をどうする?」
と考える経験も、いつか必要になると思うからです。
「貯めるってどういうこと?」
「投資って何?」
「将来、何にお金が必要になる?」
そんな話を、少しずつ一緒にできたら理想です。
とはいえ、我が家の子どもたちは中学生。
学校、勉強、クラブ活動、友達との遊びなど。。
毎日それなりに忙しい。
親が、
「ちょっとNISAについて一緒に考えてみない?」
なんて言っても、
「今それどころじゃない!」
と言われそうです(笑)
親としては、子どもの将来を考えていろいろ準備してあげたい。
でも、子どもには子どもの今の生活があります。
だから、今すぐ子ども自身に資産運用を任せるというより、まずは親が準備しておく。
そして、タイミングを見ながら、お金について話す。
今の我が家には、そのくらいがちょうどいいのかもしれません。
まだ、我が家の答えは決まっていない
ここまで書いておいて何ですが、
まだ何も決まっていません(笑)
こどもNISAを始めるのか。
学資保険の満期金をどうするのか。
夫婦のNISAの積立額をどうするのか。
そして、子どもたちのお金をどのように準備していくのか。
これから夫と相談しながら決めていきます。
ただ、今回新聞の記事を読んだことで、
「そろそろ考えないとな」
と思っていたことが、
「ちゃんと考えよう」
に変わったのは確かです。
私自身は、できれば子どもたちにもNISA口座を作ってあげたい。
でも、家計には限りがあります。
教育費もあります。
夫婦の資産形成もあります。
だからこそ、全部を一度に決めるのではなく、我が家のお金の流れを見ながら、夫婦で話し合って決めていこうと思います。
まだ「我が家の答え」はありません。
だからこそ、これからどうするのか。
今後の考え方や方針が整理できたら、またこのブログに記録したいと思います。
↓応援していただけるとうれしいです!